



在江苏、浙江、上海交界的苏州吴江,国家火炬计划光电缆产业基地,有一家从乡镇小厂成长为国内光纤光缆第一阵营的企业。通鼎互联信息股份有限公司——这家1999年由沈小平带着56位乡亲创办、2010年登陆深交所的苏州公司,是通鼎集团旗下光电线缆制造领域"六位一体"的产业领军企业。它的光纤光缆产品铺设在中国大江南北的通信网络中,是中国移动、中国电信、中国联通三大运营商的重要一级供应商。然而,2025年受光通信行业周期下行影响,公司归母净利润亏损7639万元。进入2026年,随着AI算力驱动的光通信高景气周期到来,光纤产品需求量价齐升,公司业绩迎来爆发式反转——上半年营业收入24.58亿元,同比增长61.46%;归母净利润2.03亿元,成功扭亏为盈;扣非净利润2.68亿元,同比增长3856%。公司股价年内涨幅超过5倍,成为"苏州板块"最牛股。从乡镇小厂到光纤光缆龙头,再到AI算力周期中的涅槃重生,通鼎互联的故事,是中国通信制造企业在行业周期中把握新兴机遇的典型样本。
一、从乡镇小厂到光纤光缆第一阵营
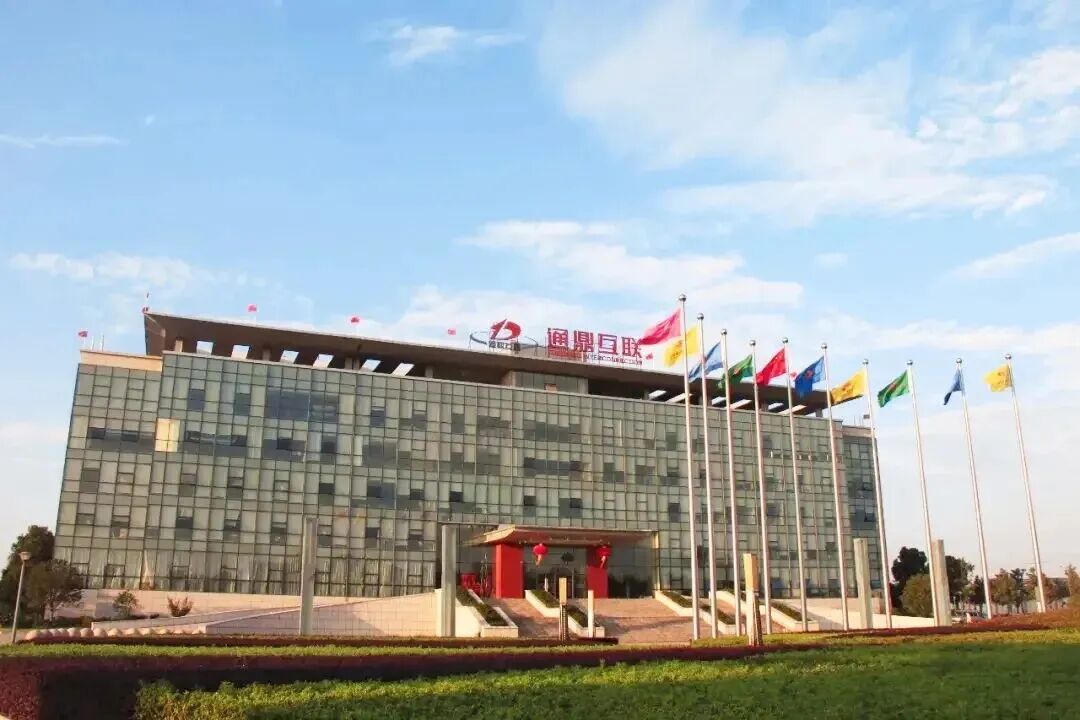
通鼎互联信息股份有限公司(简称:通鼎互联)的前身,可以追溯到1999年。这一年,吴江企业家沈小平带着56位乡亲,创办了吴江市盛信通信电缆厂,初期主营传统通信电缆。在那个中国通信基础设施建设刚刚起步的年代,这家位于苏州吴江的乡镇小厂,抓住了中国电信网络快速扩张的历史机遇,从通信电缆做起,逐步进入光纤光缆领域。经过十余年的发展,通鼎互联已经从一个乡镇个体小厂一跃而成为国内光纤光缆头部企业。公司位于江、浙、沪交界的国家火炬计划光电缆产业基地——江苏省吴江市,得天独厚的产业集群优势为公司的发展提供了良好的外部环境。
2010年是通鼎互联发展历程中的关键一年。这一年的8月30日,经国家人力资源和社会保障部、全国博士后管理委员会批准,公司设立国家级博士后科研工作站,进一步推进企业技术创新。同年10月21日,江苏通鼎光电股份有限公司在深交所中小板挂牌上市,股票代码002491,开启了企业快速发展的新篇章。上市两天后,公司即在江苏省民营经济工作会议上被省委、省政府授予"优秀民营企业"称号。11月,在"中国光通信发展与竞争力论坛"上,公司连续多年荣获中国光纤光缆最具竞争力企业称号。上市为公司提供了资本市场的融资渠道,也加速了其在产能扩张和技术研发上的投入。
2015年1月13日,"江苏通鼎光电股份有限公司"正式更名为"通鼎互联信息股份有限公司",这一更名标志着公司从单一的光电线缆制造企业向信息通信领域综合服务商的战略转型。上市后的通鼎互联,在巩固光电线缆传统优势的同时,积极布局宽带接入、网络安全、大数据、物联网等新兴业务,致力于构建一个全移动和全联接的社会。公司在5G等新兴产业深入布局,业务涵盖光传输设备、分组交换网络设备、无源光网络设备等5G基础连接设备的研发和生产。公司拥有4个国家级、9个省级研发平台,成立了国家级博士后科研工作站、国家级企业技术中心,被科技部认定为国家火炬计划重点高新技术企业。截至目前,通鼎集团累计获得有效专利超过2100项,主导或参与制定国际、国内标准300余项,实现了从技术突破到标准引领的跨越。
然而,2024年至2025年,光通信行业经历了周期下行,运营商资本开支放缓,光纤光缆价格承压,通鼎互联的业绩也受到了较大影响。2025年,公司实现营业收入34.13亿元,但归母净利润亏损7639.21万元。面对行业周期的挑战,公司没有停下前进的步伐——2025年,公司拟投资8亿元建设光棒及光纤项目,突破上游核心材料瓶颈,进一步完善光棒-光纤-光缆全产业链一体化布局。进入2026年,随着全球AI数据中心建设加速,低损耗光纤需求爆发,光通信行业迎来AI算力驱动的高景气周期。公司业绩迎来爆发式反转——2026年上半年实现营业收入24.58亿元,同比增长61.46%;归母净利润2.03亿元,成功扭亏为盈;扣非净利润2.68亿元,同比增长3856%。公司股价年内涨幅超过5倍,成为"苏州板块"最牛股。从1999年的乡镇小厂到今天的光纤光缆龙头,再到AI算力周期中的涅槃重生,通鼎互联用二十七年时间,走出了一条中国通信制造企业的转型升级之路。
二、全产业链一体化的光通信龙头与多元化布局
通鼎互联是通鼎集团旗下光电线缆制造领域"六位一体"的产业领军企业,拥有光电线缆及配套、宽带接入、网络安全、大数据、物联网等业务,聚焦信息通信领域的深度发展,业务辐射全国各省、市、自治区和全球多个国家。公司主营业务分为三个板块:光电通信业务板块、安全业务板块和新能源业务板块。公司秉承"聚焦主业,提质增效"的发展战略,以传统的光纤光缆业务为主,不断拓展产业链的上下游,构建基于一体化产业链的竞争优势。
1. 光棒-光纤-光缆全产业链一体化
光棒、纤、缆领域是通鼎互联的传统优势产业。公司在该领域产品的研发和生产上具有雄厚的技术优势,并拥有完整产业链,光纤光缆产能位居线缆行业"第一阵营"。目前,公司在光纤光缆、光棒领域的一体化优势已基本形成,拥有光纤预制棒、光纤、光缆、通信电缆、电力电缆等通信线缆产业的全产业链产品的生产能力。2025年,公司拟投资8亿元建设年产600吨光棒及2000万芯公里光纤项目,进一步突破上游核心材料瓶颈,增强全产业链一体化优势。凭借稳定可靠的产品质量和优良的售前、售中、售后服务,公司成为中国移动、中国电信、中国联通三大运营商重要一级供应商和重要合作伙伴,获得铁路公司、广电、总参、国电通信中心的进网许可证,产品覆盖全国各省、市、自治区。规模优势一方面使得公司可以更好更快地响应和满足客户的订单需求,另一方面使得公司可以受益于规模经济效益,不断降低产品的生产成本,提高盈利能力。
2. 特种光缆与5G产品的技术领先
在特种光缆领域,通鼎互联具有显著的技术优势。公司的5G用漏泄电缆包括2600MHz、3500MHz、3600MHz三频段通用型1-1/4漏泄电缆和3500MHz、3600MHz频段专用型1-1/4漏泄电缆,满足三大运营商5G移动通信新的使用需求,性能指标在国内处于领先地位。在AI算力驱动的光通信高景气周期中,公司的G.654.E超低损耗光纤成功进入运营商集采,受益于全球AI数据中心建设加速带来的低损耗光纤需求爆发。公司的光电通信业务板块产品主要涵盖光电线缆和光通信设备,包括光纤预制棒、光纤、光缆、通信电缆、铁路信号缆、电力电缆及光通信设备等。公司建设的5G全连接工厂被评为国家级智能制造示范项目,并率先获得行业首张产品碳足迹认证,系统化推进绿色智造与可持续发展。通鼎集团还首次登榜世界品牌500强,实力彰显国际品牌影响力。
3. 网络安全业务:网络可视化与DPI设备
安全业务板块是通鼎互联的重要增长极。公司的安全业务包括网络可视化产品、高性能DPI(深度包检测)设备、分流器及储能、光伏等领域的安全系统解决方案。网络可视化产品主要用于通信网络的流量监测和分析,高性能DPI设备能够对网络数据包进行深度检测和识别,分流器则用于将网络流量分发到不同的分析设备。这些产品广泛应用于运营商网络、政府网络、企业网络等场景,随着网络安全需求的不断提升和网络流量的持续增长,网络可视化和DPI设备市场空间广阔。2026年上半年,公司安全业务呈现爆发式增长,成为公司业绩反转的重要驱动力之一。公司的安全业务与传统的光通信业务具有较强的协同效应——光通信业务为安全业务提供了网络基础设施和客户资源,安全业务则为光通信业务提供了增值服务和差异化竞争优势。
4. 新能源业务与多元化布局
新能源业务板块是通鼎互联近年来积极布局的新方向。公司的新能源业务承接风力发电、光伏发电、储能电站项目的工程建设,同时在储能消防安防等领域提供安全系统解决方案。随着全球能源转型的加速推进,新能源电站的建设需求持续增长,为公司的新能源业务提供了广阔的市场空间。此外,公司还在宽带接入、大数据、物联网等领域进行了布局,致力于成为信息通信领域的综合服务商。公司的研发团队在光通信材料、通信设备和安全系统等方向上不断投入研发资源,研究推出了多款新产品、新工艺、新系统,并成功地推向市场。2026年,公司将进一步加大光纤光缆、国家电网市场的开发力度,顺应国家十五五方针政策,把握行业发展机会。从光电线缆到网络安全,从5G通信到新能源,通鼎互联正在以全产业链一体化的光通信业务为根基,向信息通信领域的多元化综合服务商加速转型。
三、AI算力驱动的光通信高景气周期
通鼎互联所处的光通信行业,正处于AI算力驱动的高景气周期。2025年受运营商资本开支放缓影响,行业经历了短期调整,但进入2026年,随着全球AI数据中心建设加速,低损耗光纤需求爆发,光通信行业迎来了新一轮高景气周期。公司2026年上半年业绩的爆发式反转,正是这一行业趋势的直接体现。
1. AI算力:光通信行业的新增长引擎
从行业层面来看,光通信行业正迎来AI算力驱动的高景气周期。随着全球AI大模型训练和推理需求的爆发,AI数据中心建设加速,对光通信基础设施的需求大幅增长。AI数据中心内部和数据中心之间的互联需要大量的高速光模块和低损耗光纤,G.654.E超低损耗光纤因其在长距离、高速率传输中的优异性能,成为AI数据中心互联的首选光纤类型。通鼎互联的G.654.E超低损耗光纤已成功进入运营商集采,直接受益于这一趋势。此外,AI算力的发展还带动了骨干网和城域网的升级改造,运营商对光纤光缆的需求持续增长。2026年上半年,受光通信市场行情回暖影响,光纤产品需求量价齐升,带动公司业绩大幅增长。AI算力作为光通信行业的新增长引擎,有望在未来数年内持续驱动行业需求增长。
2. 运营商资本开支回暖与5G建设深化
除了AI算力的驱动,运营商资本开支的回暖也是光通信行业复苏的重要因素。2025年,受运营商资本开支放缓影响,光纤光缆行业经历了短期调整。但进入2026年,随着5G建设的深化和算力网络建设的推进,运营商资本开支开始回暖,对光纤光缆的采购需求恢复增长。通鼎互联作为三大运营商的重要一级供应商,直接受益于运营商资本开支的回暖。此外,国家电网市场也是公司重点拓展的方向。2026年,公司将进一步加大光纤光缆、国家电网市场的开发力度,顺应国家十五五方针政策,把握行业发展机会。国家电网的智能电网建设和电力通信网络升级,对电力光缆和通信电缆的需求持续增长,为公司提供了新的增长点。5G建设的深化、算力网络的推进、智能电网的建设,都将为光纤光缆行业带来持续的需求支撑。
3. 业绩反转:2026年上半年扣非净利增长3856%
2026年上半年,通鼎互联业绩迎来爆发式反转。公司实现营业收入24.58亿元,同比增长61.46%;归母净利润2.03亿元,成功扭亏为盈(去年同期亏损8960万元);扣非净利润2.68亿元,同比增长3856.18%。分季度看,第一季度营业收入10.64亿元,同比增长61.13%;归母净利润5127.40万元,扣非净利润1.03亿元,同比增长765.14%。第二季度单季营业收入约13.94亿元,单季净利润约1.52亿元,同比增长168.37%,环比大幅改善。业绩增长的主要原因包括:一是受光通信市场行情回暖影响,光纤产品需求量价齐升,带动公司业绩增长;二是网络安全业务呈现爆发式增长;三是公司持续推进提质增效,盈利能力显著提升。经营活动现金流方面,上半年经营活动产生的现金流量净额为1.43亿元,现金流状况良好。对于投资者而言,需要关注公司光纤光缆业务的毛利率变化、G.654.E超低损耗光纤的放量情况、网络安全业务的收入增速和占比提升、光棒项目的建设进度、以及运营商资本开支的持续性。AI算力驱动的光通信高景气周期,正在推动公司业绩的持续反转。
四、财务画像:周期下行后的业绩爆发
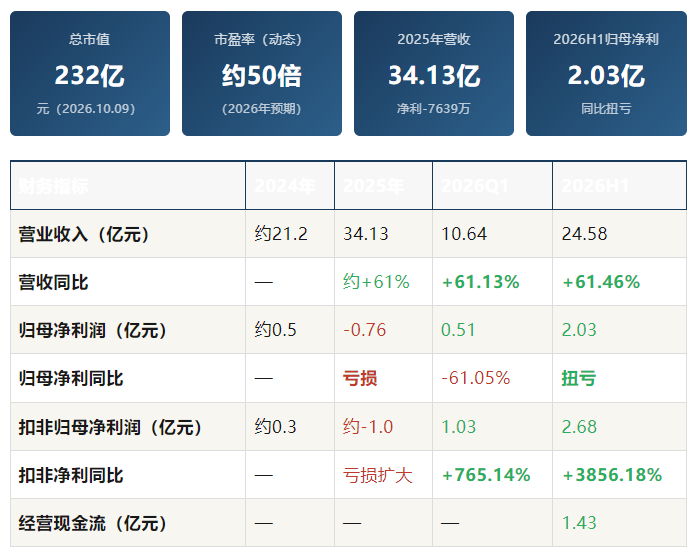
通鼎互联的财务数据,呈现出典型的"周期下行—业绩亏损—AI驱动—爆发反转"特征。2025年受光通信行业周期下行影响,公司归母净利润亏损7639万元;2026年上半年,随着AI算力驱动的光通信高景气周期到来,公司业绩迎来爆发式反转,归母净利润2.03亿元,扣非净利润2.68亿元,同比增长3856%。
数据来源:公司定期报告,截至2026年6月30日
2024年,通鼎互联实现营业收入约21.2亿元,归母净利润约0.5亿元。2025年,受光通信行业周期下行和运营商资本开支放缓影响,公司虽然营业收入增长至34.13亿元,但归母净利润亏损7639.21万元,扣非净利润亏损约1亿元。业绩亏损的主要原因是光纤光缆价格承压和毛利率下滑,以及部分非经常性损失。2025年前三季度,公司营业收入24.46亿元,归母净利润亏损6546.76万元,亏损幅度逐季收窄。
2026年上半年,公司业绩迎来爆发式反转。实现营业收入24.58亿元,同比增长61.46%;归母净利润2.03亿元,成功扭亏为盈(去年同期亏损8960万元);扣非净利润2.68亿元,同比增长3856.18%。分季度看,第一季度营业收入10.64亿元,同比增长61.13%;归母净利润5127.40万元,同比下降61.05%(主要受非经常性因素影响),但扣非净利润1.03亿元,同比增长765.14%。第二季度单季营业收入约13.94亿元,单季净利润约1.52亿元,同比增长168.37%,环比大幅改善。值得注意的是,2026年上半年扣非净利润2.68亿元高于归母净利润2.03亿元,说明公司存在一定的非经常性损失(如资产减值等),但主业盈利能力已大幅恢复。经营活动现金流方面,上半年经营活动产生的现金流量净额为1.43亿元,现金流状况良好。
估值方面,截至2026年10月9日,公司总市值231.98亿元。由于公司2025年亏损,静态市盈率不适用。以2026年上半年归母净利润2.03亿元年化计算,全年归母净利润可能达到4-5亿元,对应动态市盈率约46-58倍。公司股价2026年年内涨幅超过5倍,成为"苏州板块"最牛股,反映了市场对AI算力驱动光通信高景气周期的乐观预期。对于投资者而言,需要清醒认识到:公司2025年刚刚经历亏损,2026年上半年的业绩反转主要受益于光通信行业周期回暖,业绩的持续性仍需观察;光纤光缆行业具有一定的周期性,运营商资本开支的波动可能影响公司业绩;当前动态市盈率约50倍,估值已反映了较高的增长预期;年内股价涨幅超过5倍,短期波动风险较大。需要持续关注公司G.654.E超低损耗光纤的放量情况、网络安全业务的收入增速和占比提升、光棒项目的建设进度和产能释放、以及运营商资本开支的持续性和AI算力需求的增长节奏。AI算力驱动的光通信高景气周期正在推动公司业绩持续反转,但估值的合理性仍需业绩的持续验证。
五、结语:从乡镇小厂到AI算力周期的受益者
从1999年苏州吴江的一间乡镇小厂,到2010年深交所的钟声敲响,通鼎互联用十一年时间,成为国内光纤光缆第一阵营企业。它的光纤光缆产品铺设在中国大江南北的通信网络中,是中国移动、中国电信、中国联通三大运营商的重要一级供应商,获得铁路公司、广电、总参、国电通信中心的进网许可证。公司拥有光棒-光纤-光缆全产业链一体化优势,光纤光缆产能位居线缆行业"第一阵营",4个国家级和9个省级研发平台,累计有效专利超过2100项,主导或参与制定国际、国内标准300余项。从沈小平带着56位乡亲创办的通信电缆厂,到今天的通鼎集团旗下"六位一体"产业领军企业,通鼎互联的成长史,是中国通信制造企业从弱到强的缩影。
然而,2025年的光通信行业周期下行,让这家龙头企业经历了业绩亏损的阵痛。但通鼎互联没有停下前进的步伐——公司投资8亿元建设光棒及光纤项目,突破上游核心材料瓶颈;积极布局G.654.E超低损耗光纤,瞄准AI数据中心互联的新需求;网络安全业务呈现爆发式增长,成为新的增长极。进入2026年,随着全球AI数据中心建设加速,光通信行业迎来AI算力驱动的高景气周期,公司业绩迎来爆发式反转——上半年扣非净利润同比增长3856%,股价年内涨幅超过5倍。从周期低谷到业绩爆发,通鼎互联用实际行动证明了全产业链一体化龙头在行业周期中的韧性和弹性。
对于苏州而言,通鼎互联的意义不仅在于它是一家上市公司,更在于它代表了苏州在光通信制造领域的产业实力。在苏州以制造业和生物医药闻名的城市标签之下,通鼎互联这样的光通信企业,正在为中国信息通信基础设施的建设贡献苏州力量。从光纤光缆到光通信设备,从网络安全到新能源,从5G通信到AI算力互联,通鼎互联的业务版图正在不断完善。AI算力的爆发、运营商资本开支的回暖、5G建设的深化、智能电网的推进,都为这家苏州企业的未来提供了广阔的市场空间。但资本市场的耐心是有限的——年内股价涨幅超过5倍后,公司需要用持续的业绩增长来验证估值的合理性。通鼎互联的下一个十年,取决于它能否在AI算力驱动的光通信高景气周期中,将全产业链一体化的优势转化为持续的市场份额和盈利能力提升。从乡镇小厂到光纤光缆龙头,再到AI算力周期的受益者,通鼎互联的转型升级之路,正在进入新的阶段。