
一、线缆行业采购经理指数情况
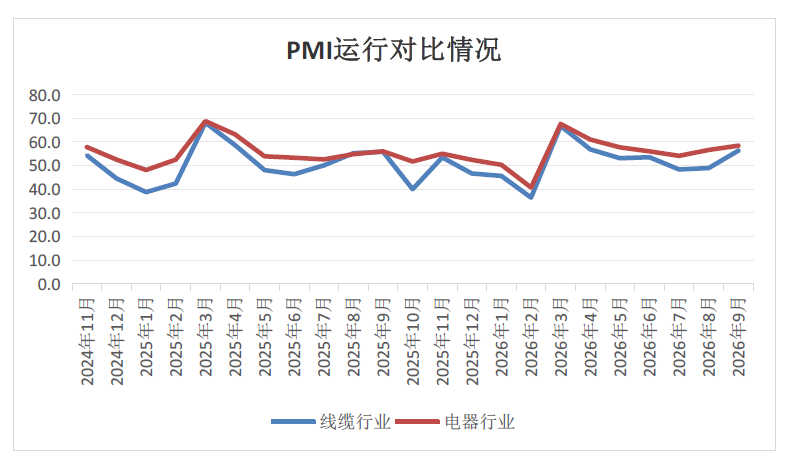
9月,线缆行业采购经理指数(线缆PMI)录得56.3%,环比上升7.4个百分点(同比上升0.5个百分点)。景气指数重返 50% 荣枯线以上并进入扩张区间,行业景气度显著改善,终结了连续两个月的收缩格局。
对比8月多项指标普遍收缩的情况,9月行业整体经营情况全面好转。其中,新订单大幅增长至60.7%,回到较高的扩张水平,国内市场需求回暖迹象还是较为明显;新出口订单指数录得58.3%,较上月提高 6.7 个百分点,外需延续向好态势。不过行业也面临现实压力:原材料采购价格指数为79.8%依旧处在较高扩张水平,企业原材料成本负担较重;产品购销之间的价差虽相比上月有所缩小,但依旧偏高,企业盈利空间持续受到挤压。
相较于同期电工电器制造业PMI(58.4%),线缆PMI低了2.1个百分点,见下图。
二、分项指数表现
9月行业整体运行重返扩张区间,各项分类指数普遍回升。
1.生产与需求
生产指数录得54.8%,环比上升8.4个百分点(同比下降8.5个百分点)。行业生产活动重回荣枯线以上,生产状况较上月出现明显回暖。
新出口订单指数录得58.3%,环比上升6.7个百分点(同比上升5.4个百分点),已连续七个月保持扩张水平,海外市场需求持续向好,为行业发展提供了有力支撑。
新订单指数录得60.7%,环比大幅上升13.1个百分点(同比上升1.8个百分点),重新回到较高的扩张水平。该指标的大幅回升表明内需出现显著改善,是本月 PMI 数据好转的主要推动因素。
在手订单指数录得52.4%,环比持平(同比下降1个百分点),已经连续两个月维持扩张水平,企业的订单储备有改善的迹象。
生产经营活动预期指数录得53.6%,环比下降3.5个百分点(同比下降5.3个百分点)。指数虽较上月有所回落,但仍处于扩张区间,表明企业对未来短期内的生产经营前景仍持谨慎乐观态度。
2.价格
原材料购进价格指数录得79.8%,环比持平(同比上升8.7个百分点)。指数虽没有再次上涨,但数值一直处于高位扩张区间,原材料成本高企问题依然严峻。企业问卷中,79%的企业再次将“原材料成本高”列为主要困难。
出厂价格指数录得67.9%,环比上升2.4个百分点(同比大幅上升10.1个百分点)。受原材料价格居高不下影响,产品出厂价格继续走高,表现出一定的滞后特征。购销价格的差值从上月 14.3 个百分点回落至 11.9 个百分点,原材料成本涨幅与产品出厂提价幅度之间的差距有所缩小,但企业盈利依旧承受较大压力。
3.采购与库存
采购量指数录得56.0%,环比上升8.4个百分点(同比下降2.9个百分点),指标重新回到扩张水平。企业的采购意愿出现明显增强。
原材料库存指数录得52.4%,环比下降1.2个百分点(同比下降3.2个百分点),已连续两个月维持扩张水平,企业原材料库存整体保持平稳。
产成品库存指数录得47.6%,环比下降3.6个百分点(同比下降8.0个百分点),指标回落至荣枯线以下。结合新订单明显增长的情况来看,产成品库存下降,主要源于市场需求加快消化现有产品,企业去库存的节奏有所加快,产品库存压力得到一定缓解。
4.就业
从业人员指数录得53.6%,环比上升3.6个百分点(同比上升4.7个百分点),指数重返扩张区间。行业用工需求有所回暖,体现出企业生产经营状况好转,带动企业招工用人意愿有所增强。
5.供应链响应
供应商配送时间指数录得44.0%,环比下降4.8个百分点(同比下降9.3个百分点),指标回落至较低水平,说明物流配送的周转时效有所放缓。这也与本月采购需求集中释放有关,采购放量加大上游供货与物流压力,一定程度拉长配送周期有关。
从采购周期看,进口以中长期为主(30—180天的占比73%),平均采购天数为45天;国内供应链平均采购天数为7天,以随用随买为主。
进口采购指数录得54%,环比上升0.3个百分点(同比上升0.9个百分点),该指标已连续两个月维持扩张水平。行业生产与市场需求回暖,带动企业对外采购活动有所增加,进口采购规模保持改善态势。
三、关注的问题
1. 线缆行业景气度短期回升 持续性仍待观察
9 月线缆行业PMI录得56.3%,较上月回升7.4个百分点,指数在连续两个月收缩后重回扩张区间,行业整体运行状况明显改善。从供需两端看,生产指数为54.8%,新订单指数为60.7%,均回升至荣枯线以上,生产与市场需求同步好转。其中新订单指数环比大幅上升 13.1个百分点,国内市场需求显著回暖,成为推动本月 PMI 回升的主要因素。外需保持向好趋势,新出口订单指数为 58.3%,环比上升 6.7 个百分点,海外需求持续支撑行业运行。从企业调研问卷情况看,反映市场需求不足的企业占比由上月69% 降至62%,需求端压力稍有缓解。综合来看,9 月线缆行业整体恢复至扩张区间,景气水平实现实质性改善。从国外订单预测角度看,海外需求后续走势仍存变数,叠加原材料价格波动等因素,市场不确定性依然存在,行业回升态势能否持续,仍需后续跟踪观察。
2.原材料价格持续处于高位,高成本压制行业盈利修复
本月原材料购进价格指数录得79.8%,较上月持平,依旧处在高位扩张水平。出厂价格指数录得 67.9%,较上月提高 2.4个百分点。购销价格差值从上月14.3 个百分点收窄至11.9个百分点,但整体仍处于偏高区间。从9月PMI 企业调研反馈的生产经营及采购相关问题来看,有79%的企业持续把原材料成本偏高列为首要经营难题。面对持续存在的成本压力,企业利润空间受到明显挤压,即便产品出厂价格有所上调,也难以完全对冲原材料端的成本上涨,行业经营压力尚未得到根本性缓解。
四、建议与对策
9月线缆PMI环比回升重返扩张区间,内外需同步回暖,行业景气度出现明显改善。但原材料价格仍处于高位运行,购销剪刀差虽有所收窄但仍处于较高水平,企业利润端压力依然存在。据此提出如下建议:
1.紧抓需求回暖契机,优化订单结构
当前新订单指数与新出口订单指数呈现同步回升态势,且内需修复动能显著强于外需。建议企业把握此轮需求复苏窗口,动态调整生产排期,优先保障高附加值、高毛利订单的交付;同时,积极布局海外市场,借助外需持续改善的态势分散国内市场波动风险。同时持续跟踪在手订单变化,做好订单履约管理,依托订单储备改善的契机稳定生产节奏。
2.多维度管控原料成本,着力修复盈利空间
当前原材料价格中枢仍处高位,购销剪刀差持续承压。建议企业实施精细化采购管理,鉴于当前库存水位相对平稳,可采取分批、择时采购策略,规避集中补库带来的价格冲击;同时探索长协锁价与联合集中采购模式,以对冲原材料价格波动风险。此外,应深化内部降本增效,通过加快工艺迭代与技改升级提升产品竞争力;并持续优化产品结构,提升高附加值品类占比,以此增强终端定价权与成本传导能力,从而有效缓解成本端对利润率的挤压。
3.统筹产能与用工管理,提升生产经营弹性
本月从业人员指数止跌回升,反映出企业生产活动边际扩张所带来的用工需求增长。鉴于需求修复基础尚待巩固,建议企业基于订单修复节奏实施灵活用工策略,在增加人力的同时保持用工的灵活性,需警惕盲目扩产引发的供需错配风险。库存端方面,当前产成品库存回落,去库节奏加快,企业应继续做好库存动态管理,根据订单变化调整成品备货规模,控制库存占用资金,维持现金流健康。
4.理性看待阶段性回暖,审慎谋划产能布局
本月生产经营活动预期指数处于扩张区间内,但环比有所回落,反映企业对后市预期仍偏谨慎。本次景气回暖属于阶段性修复,需求端改善的持续性尚未确认。企业不宜因单月数据回升而过度乐观,在投资扩产方面应保持审慎,建议优先安排与现有产能配套的技术改造和降本项目。同时预留充足现金流,保持合理的资产负债水平,防范后续需求回落、原料价格再次上涨带来的经营风险。
五、线缆行业PMI及分类指标情况
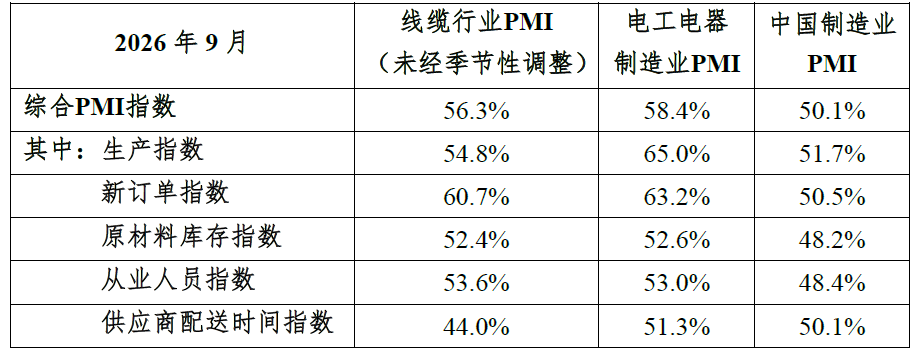
2026年9月线缆行业PMI与中国制造业PMI对比
数据来源:国家统计局、中电协、线缆分会及上缆所