
一、线缆行业采购经理指数情况
10月,线缆行业采购经理指数(线缆PMI)录得47.3%,环比下降9.0个百分点(由于2025年10月铜价剧烈波动导致市场极度萎缩,同期基数显著偏离正常水平,致使2026年同期同比数据的参考意义大幅削弱。因此,本报告所有同比分析均以2024年10月为参照基期。按此口径,2026年10月线缆PMI较2024年10月下降5.0个百分点)。景气指数再度跌落50%荣枯线以下,行业重回收缩区间,上月重返扩张区间的回升态势未能延续。
对比9月多项指标普遍回升的情况,10月行业整体经营再度走弱。其中,新订单指数回落至43.0%,环比大幅下降17.7个百分点,跌回收缩区间,国内市场需求再度走弱;新出口订单指数录得48.3%,环比大幅下降10.0个百分点,回落至荣枯线以下,外需同步承压;生产指数回落至46.5%,环比下降8.3个百分点,企业排产节奏明显放缓。不过,部分结构性指标仍形成一定支撑:原材料库存指数为52.3%,继续维持在扩张水平;供应商配送时间指数升至50.0%,环比上升6个百分点。总体看,本月供需两端同步转弱是PMI回落的主因。
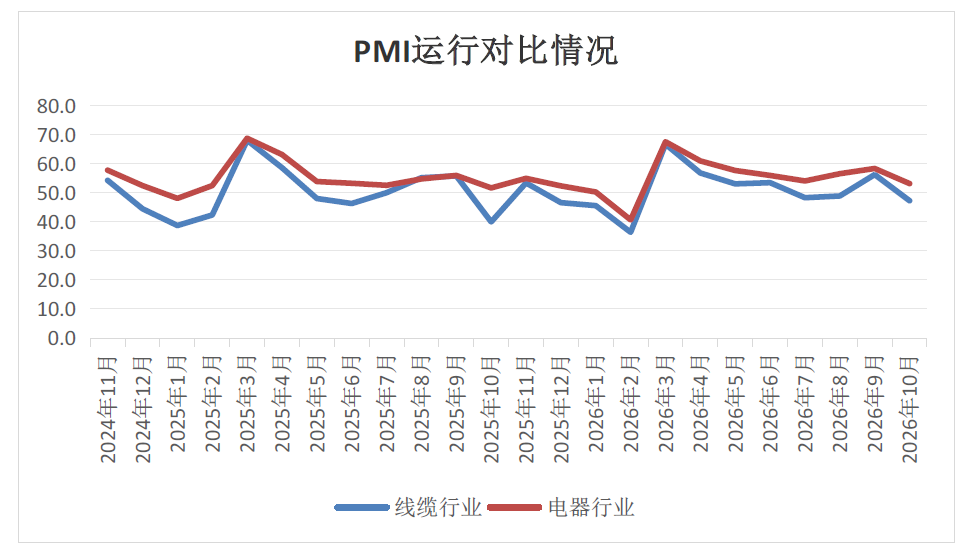
相较于同期电工电器制造业PMI(53.2%),线缆PMI低了5.9个百分点,见下图。
二、分项指数表现
10月行业整体运行重回收缩区间,多数分类指数出现回落。
1.生产与需求
生产指数录得46.5%,环比下降8.3个百分点(对比2024年10月指数下降5.9个百分点)。生产活动再度跌落荣枯线以下,行业生产状况较上月明显收缩。
新出口订单指数录得48.3%,环比大幅下降10.0个百分点(对比2024年10月指数下降1.7个百分点),结束了此前连续七个月的扩张,重新回落至荣枯线以下,海外市场需求阶段性转弱。
新订单指数录得43.0%,环比大幅下降17.7个百分点(对比2024年10月指数大幅下降14.1个百分点),由上月的高位回落至收缩区间。该指标的快速下行表明内需出现阶段性收缩,是本月PMI回落的主要因素。
在手订单指数录得45.3%,环比下降7.1个百分点(对比2024年10月指数下降8.3个百分点),回落至荣枯线以下,企业的订单储备在减少,订单承接压力加大。
生产经营活动预期指数录得44.2%,环比下降9.4个百分点(对比2024年10月指数同样下降9.4个百分点),降至荣枯线以下。表明企业对未来短期内的生产经营前景转向谨慎,市场预期明显降温。
2.价格
本月铜、铝等线缆主材价格由高位有所回落。
原材料购进价格指数录得67.4%,环比大幅下降12.4个百分点(对比2024年10月指数上升6.7个百分点)。指数明显回落,仍处于扩张区间,但原材料成本高企的压力较上月有所缓解。
出厂价格指数录得55.8%,环比下降12.1个百分点(对比2024年10月指数下降0.2个百分点),受原材料价格回落带动,产品出厂价格同步下行,仍处于扩张区间。购销价格的差值由上月的11.9个百分点小幅收窄至11.6个百分点,企业盈利压力较上月微有改善,但差值仍处于偏高水平。
3.采购与库存
采购量指数录得47.7%,环比下降8.3个百分点(对比2024年10月指数下降7.1个百分点),重回收缩区间。受需求走弱影响,企业采购意愿明显减弱。
原材料库存指数录得52.3%,环比下降0.1个百分点(对比2024年10月指数上升4.7个百分点),已连续三个月维持扩张水平,企业原材料库存整体保持平稳。
产成品库存指数录得47.7%,环比上升0.1个百分点(对比2024年10月指数上升1.3个百分点),仍处荣枯线以下。结合新订单大幅回落的情况,需求走弱导致去库存节奏放缓,企业产品库存去化压力有所回升。
4.就业
从业人员指数录得50.0%,环比下降3.6个百分点(对比2024年10月指数上升1.2个百分点),回落至荣枯线临界水平。行业用工需求边际走弱,反映企业生产经营收缩背景下招工用人意愿有所回落。
5.供应链响应
供应商配送时间指数录得50.0%,环比上升6个百分点(对比2024年10月指数持平),升至荣枯线临界水平。本月物流配送周转时效有了一定改善。
从采购周期看,进口以中长期为主(30—180天的占比77%),平均采购天数为46天;国内供应链平均采购天数为8天,以随用随买为主。
进口采购指数录得50.0%,环比下降4.0个百分点(对比2024年10月指数下降1.7个百分点),回落至荣枯线临界水平。行业生产与需求走弱,企业进口采购活跃度下降。
三、关注的问题
1. 需求端收缩,行业景气度阶段性回落
10月线缆行业PMI录得47.3%,较上月回落9.0个百分点,指数在短暂扩张一个月后重回收缩区间,行业整体运行状况明显转弱。从供需结构来看,生产指数 46.5%、新订单指数 43.0%,双双落入收缩区间,生产与市场需求同步走弱。其中新订单指数环比大幅下降17.7 个百分点,降幅最为突出,国内需求明显回落,是本月 PMI 下降的主要拖累项。外需同步承压,新出口订单指数 48.3%,环比下降 10.0 个百分点,终结连续七个月的扩张态势。国家统计局解读制造业 PMI 下滑时提及,主要受国庆假期前部分需求提前释放、国际环境复杂多变等因素影响。本轮线缆行业 PMI 回落,既有季节性扰动因素,也反映行业需求复苏基础尚不稳固。
2.预期转趋谨慎,局部支撑有限
生产经营活动预期指数录得44.2%,环比下降9.4个百分点,回落至收缩区间,表明企业对未来短期内的生产经营前景转向谨慎,市场预期明显降温。当前行业结构性支撑主要体现在:原材料库存指数为52.3%,继续维持在扩张水平,企业备料意愿相对平稳;供应商配送时间指数升至50.0%,环比上升6.0个百分点,物流配送时效有所改善。但上述支撑指标主要集中在库存与物流环节,难以对冲需求端收缩压力。整体来看,局部环节改善无法扭转行业整体下行态势,行业经营压力仍存。
四、建议与对策
10月线缆PMI环比回落重回收缩区间,内外需同步走弱,行业景气度出现阶段性回调。但原材料价格环比回落、购销剪刀差略有收窄,企业盈利压力较上月小幅缓解。据此提出如下建议:
1.理性看待景气阶段性波动,统筹产能与订单安排
本次 PMI 下行叠加季节性因素,同时暴露行业需求复苏基础偏弱、外需增长动能减退的问题,新订单、新出口订单同步转弱,企业预期趋于谨慎。建议企业客观区分短期季节性扰动和中长期需求趋势,避免对行情过度悲观或盲目乐观。持续跟踪国内电网、新能源、工业配套等重点领域项目落地进度以及海外订单变化,做好订单履约与产能匹配管理。
2.深化全链条成本管控,持续筑牢现金流安全底线
当前原材料成本仍处高位,盈利修复空间有限。建议企业一方面优化采购管理,实施精细化采购与择时采购策略,适度降低采购成本与库存占用资金;另一方面加强应收账款催收与现金流管理,合理安排融资、拓宽融资渠道,保障生产经营资金链稳定,警惕需求走弱背景下回款放缓、资金承压带来的经营风险。
3. 密切跟踪宏观与产业政策,做好风险预判
持续关注制造业复苏、新型电力系统建设、外贸相关扶持政策以及大宗商品价格走势,建立常态化经营监测机制。提前研判需求、原材料、贸易壁垒等潜在风险,同时重点关注汇率波动带来的经营性风险,制定预案,根据外部环境变化及时调整经营策略,提升经营韧性。
五、线缆行业PMI及分类指标情况
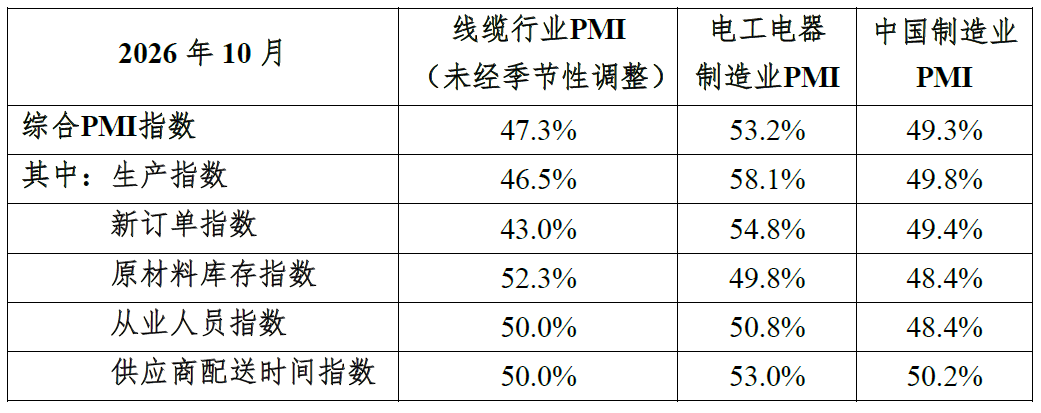
2026年10月线缆行业PMI与中国制造业PMI对比
数据来源:国家统计局、中电协、线缆分会及上缆所